Comment les BATX ont pris d’assaut les services financiers en Chine 

Image à la une de l'article Comment les BATX ont pris d’assaut les services financiers en Chine 
En Chine, en Inde, et plus loin dans le monde, les BATX s’installent comme des acteurs d’importance dans les services financiers. mind Fintech a répertorié les principales initiatives financières de ces acteurs numériques disponibles en source ouverte. Notre constat : si le paiement, le crédit ou l’assurance sont loin d’être le coeur de métier de Baidu, Tencent, Alibaba ou Xiaomi, ils les  proposent aujourd’hui à de multiples clientèles. Ce premier article se concentre sur les activités financières des quatre géants sur leur marché domestique. 
Cet article vous est offert gratuitement par la rédaction, car vous êtes actuellement en période d'essai.
Vous avez accès à nos contenus pendant 15 jours.

Comment permettre à une population, dont le taux de bancarisation s’élevait à 64% en 2011, de vendre et acheter en ligne ? Comment la maintenir aussi longtemps que possible sur une plateforme sociale ? Sur un smartphone ? C’est à ce type de questions que les géants technologiques chinois Baidu, Tencent, Alibaba et Xiaomi ont dû répondre pour parvenir à développer leur coeur d’activité. Plus précisément, c’est pour favoriser ses activités de e-commerce qu’Alibaba, société éditrice du site de commerce en ligne Taobao, a commencé à développer son service de paiement numérique Alipay en 2004. C’est pour garder les utilisateurs captifs au sein de ses applications sociales QQ et plus tard WeChat que Tencent s’y est mis à son tour, dès 2005. Baidu, connu pour son moteur de recherche, et Xiaomi, fabricant de smartphones, ont suivi. 

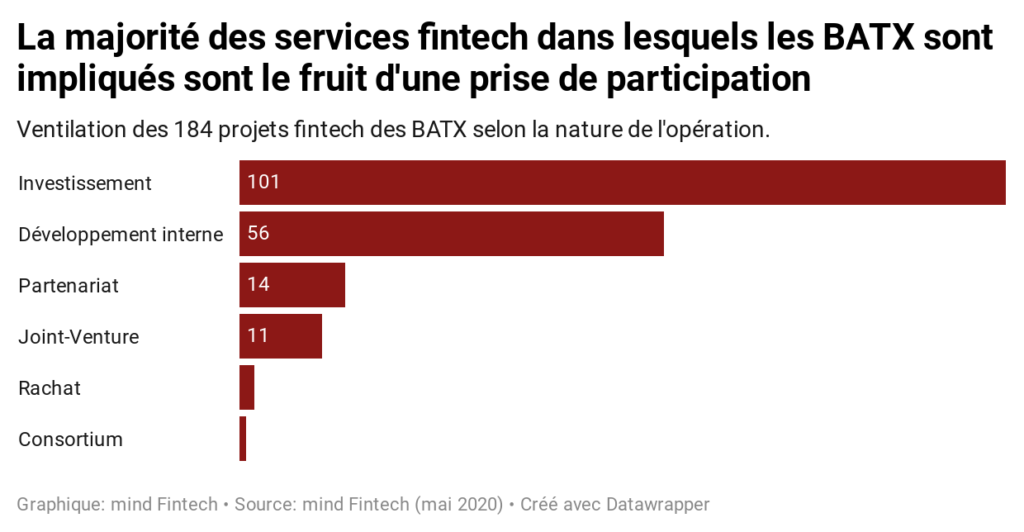
Aujourd’hui, Alipay et WeChat revendiquent chacun plus d’un milliard et plus de 800 millions d’utilisateurs de leurs solutions de paiement mobile. Comme les GAFAM (Google, Apple, Facebook, Amazon, Microsoft) aux Etats-Unis, les Big Tech chinoises viennent défier les institutions financières sur leur propre terrain en exploitant les atouts propres à leurs activités initiales : des avancées technologiques, une agilité certaine, de vastes bases de clients et les volumes considérables de données qui les accompagnent. Grâce aux revenus engrangés par leurs activités dans l’e-commerce, les terminaux numériques ou l’édition de jeux vidéos, ces géants se diversifient dans les services financiers via des investissements. mind Fintech a développé une base de données recensant les initiatives des BATX réalisées dans la banque et l’assurance et en livre l’analyse au fil de ce dossier. Sur les 184 activités recensées par nos soins, près de 55% relèvent de la prise de participation. 
Reconstruire le système financier grâce aux technologies

Comment différencier les activités financières réalisées par des sociétés du numérique de celles réalisées par des start-up spécialisées dans la finance ? Pour Jack Ma, le fondateur d’Alibaba, les fintech “prennent le système financier originel et l’améliorent grâce à la technologie”. Les “TechFin”, en revanche, néologisme qu’il a lui-même créé en 2016, cherchent “à reconstruire le système avec de la technologie”. Il ajoutait ensuite, au sujet de l’application Alipay et des services qui l’entourent : “ce que nous voulons faire, c’est résoudre le manque d’inclusivité” du système traditionnel.

Elsa Hu, directrice exécutive de GP Bullhound à Hong Kong, explique à mind Fintech : “Alibaba s’est lancé dans son activité de paiement parce que personne d’autre ne pouvait le faire. Leurs volumes étaient tels qu’ils étaient les seuls à pouvoir construire le système” qui permettrait de gérer les transactions réalisées. Si la question s’est posée il y a seulement une quinzaine d’années, il faut se souvenir qu’à l’époque, l’achat en ligne n’était pas popularisé. En Chine, raconte le consultant Zennon Kapron dans un rapport de Citi Bank, les transactions étaient le plus souvent réalisées en espèces, “ce qui comportait plusieurs risques.

Vous lisez cet article grâce à votre période d'essai.
Explorez de nouveaux horizons en consultant nos autres verticales :
Vous lisez cet article grâce à votre abonnement.
Explorez de nouveaux horizons en consultant nos autres verticales :
Vous avez une information à nous partager ?
Nos autres services
mind Research
Décider : un service de recherche et de market intelligence sur mesure pour alimenter vos analyses et appuyer vos prises de décisions.
En savoir plus
mind Events
Se rencontrer : des conférences d'une demie journée dédiées aux problématiques du secteur et ouvertes à l'ensemble de l'écosystème.
En savoir plus
mind Ads
Communiquer : des dispositifs sur mesure pour maximiser votre visibilité et engager une communauté de professionnels qualifiés.
En savoir plus
Ce que vous devez absolument lire cette semaine
Les contenus essentiels de la semaine sélectionnés par la rédaction.
Voir tout
La fintech d’affacturage en ligne Aria vise la rentabilité pour l’exercice 2027
L’info. Aria, fournisseur de solutions d’affacturage en ligne, a atteint en 2026 le seuil du million d’euros de revenu récurrent mensuel (MRR) et vise un Ebitda...
2 novembre 2026
Advent reprend la participation de Charterhouse dans Vermeg
L’info. Advent a annoncé le 2 novembre 2026 un accord pour racheter Vermeg, éditeur de logiciels pour les marchés de capitaux et l’assurance-vie, à...
2 novembre 2026
SumUp étend son offre aux particuliers et prépare une solution de paiement fractionné
Une des priorités de SumUp en 2027 est le renforcement de son offre dédiée au consommateur final et de celle pour les professionnels, avec de nouveaux produits comme le paiement fractionné. Autre...
2 novembre 2026
Le manque de financement pour les fintech matures européennes toujours d’actualité 
L’info. Le montant total des levées de fonds menées par des fintech européennes a atteint son niveau le plus bas depuis 2022 au troisième trimestre 2026, avec 1,2...
30 octobre 2026
Les articles les plus consultés du mois sur mind Fintech
Ce sur quoi les lecteurs cliquent le plus le mois dernier.
1
L’arrivée d’un nouvel investisseur pour Ekimetrics repoussée à fin 2026
Après un pré-tour organisé cet été par Lazard, l’opération pourrait démarrer dès octobre 2026, selon des sources proches du dossier. Des fonds de private equity comme Oakley, Eurazeo et Keensight...
9 octobre 2026
2
La banque espagnole Santander divise par deux ses coûts en IA
L’info. La banque espagnole Banco Santander a opté pour un passage progressif à des modèles et agents d’intelligence artificielle (IA) spécialisés...
19 octobre 2026
3
3Pay prend le contrôle de MoneyTrack sur la base d’une valorisation de 2,2 millions d’euros
La fintech lyonnaise 3Pay, qui propose une carte de paiement dédiée aux frais de santé, a pris le contrôle de MoneyTrack, start-up du paiement dirigé soutenue par Truffle Capital. Le rapport du...
16 octobre 2026
4
Revolut va expérimenter le shopping agentique
L’info. Revolut prévoit d’équiper son assistant in-app AIR (AI by Revolut), déployé sur le Vieux continent en septembre 2026, de fonctionnalités de...
12 octobre 2026
5
Crédit Agricole lance sa banque digitale en Allemagne
L’info. Crédit Agricole S.A. lance Crédit Agricole Deutschland, une banque universelle pour les particuliers, qui sera accessible à partir de la fin octobre 2026...
8 octobre 2026
6
Revolut retrouve le podium du classement des applications bancaires
Le trio de tête de l’édition 2024 domine à nouveau, en 2026, le classement de Sia Partners, avec KBC en tête, suivi de Revolut et de BoursoBank. L’expérience client s’impose comme une priorité...
5 octobre 2026