-

Les indicateurs financiers des paytech cotées
-

PayPal
paiement en ligne, paiement entre particuliers
-

Affirm
paiement en ligne, paiement en magasin
-

Marqeta
carte bancaire, paiement en ligne
-

Klarna
paiement en ligne, paiement en magasin
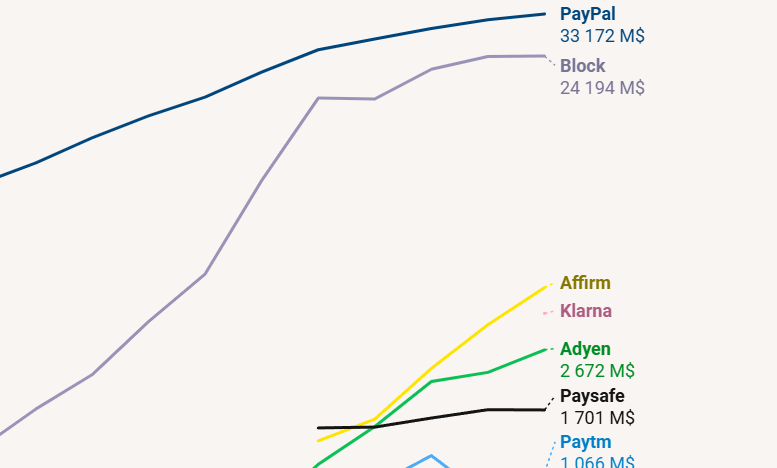
- La croissance moyenne du chiffre d’affaires des paytech cotées grimpe à 14,7 % en 2025, contre 6,4 % en 2024, portée par le BNPL et Marqeta.
- Les résultats nets restent contrastés : cinq acteurs sur dix reculent, Marqeta, Paysafe et Klarna repassant dans le rouge, PayPal et Affirm progressant.
- Les valorisations se tassent pour la moitié du panel en 2025, entre rachat de Payoneer par Nuvei et abandon du projet de Stripe sur PayPal.
Malgré un début d’année 2025 marqué par de fortes turbulences sur les marchés boursiers mondiaux provoquées par la politique protectionniste menée par Donald Trump, les fintech ont renoué avec les IPO. Sur le segment du paiement, bousculé par l’IA agentique, les stablecoins mais aussi la hausse des tarifs douaniers, l’entreprise suédoise Klarna a fait son entrée à la Bourse de New York (NYSE) au troisième trimestre. Elle rejoint ainsi le panel de paytech cotées (PayPal, Block, Adyen, Affirm, Paysafe, Payoneer, Paytm, Zip et Marqeta) dont nous analysons les résultats financiers annuels (voir méthodologie) pour la seconde année consécutive.
Du point de vue des revenus, 2025 apparaît comme un bon exercice. La moyenne des taux de croissance de notre panel grimpe à 14,7 % quand elle vivotait à 6,4 % l’année précédente. La plupart des chiffres d’affaires progressent par rapport à 2024, avec même des croissances à deux chiffres pour six de nos panélistes, dont les trois venus du paiement fractionné (buy now, pay later) : +32,2 % pour Affirm, +25 % pour le nouveau venu Klarna, +24,7 % pour l’Australien Zip, +23,3 % pour l’États-Unien Marqeta – qui revient de loin (voir encadré) –, +21,9 % pour l’Indien Paytm et +18,4 % pour le Néerlandais Adyen.

La stratégie bitcoin de Block pèse sur ses résultats
De son côté, le géant PayPal enregistre une croissance de seulement 4,3 % de son chiffre d’affaires, à 33 milliards de dollars, tandis que son compatriote Block stagne autour des 24 milliards de dollars, pénalisé en 2025 par un repli de 18 % de ses revenus liés au bitcoin. “La baisse du montant total des ventes de bitcoins aux clients est le résultat d’une diminution du volume de trading, partiellement compensée par une hausse du cours moyen du bitcoin, par rapport à l’exercice clos le 31 décembre 2024. Alors que l’écosystème Bitcoin a contribué respectivement à hauteur de 35 % et 43 % du chiffre d’affaires total en 2025 et 2024, la marge brute générée par l’écosystème Bitcoin n’a représenté respectivement que 4 % et 5 % de la marge brute totale en 2025 et 2024”, souligne l’entreprise dans son rapport annuel.
Ces recettes exclues, le prestataire de services de paiement (PSP) enregistre une progression de ses revenus nets de 14 %, portée par les solutions phares du groupe, Cash App (59 millions d’utilisateurs actifs mensuels à fin 2025) et Square (plus de 4,5 millions de vendeurs sur l’exercice).

Block détient plus de 9 000 bitcoins
Chez les sociétés non crypto-natives, Block a fait partie des précurseurs dans l’ajout de services crypto. En novembre 2017, l’entreprise a lancé un service de trading de bitcoins pour les utilisateurs de Cash App, son application de paiements P2P. Trois ans plus tard, la stratégie bitcoin du PSP s’est également matérialisée par des achats massifs du cryptoactif. Entre octobre 2020 et février 2021, Square en a ainsi acquis plus de 8 000 pour 220 millions de dollars. Fin 2025, l’entreprise en détient 9 121. La grande majorité des bitcoins détenus par Block est considérée par la société comme un “investissement de long terme”. Une faible part (238 bitcoins, soit 2,6 % du total) est utilisée “à des fins opérationnelles”.
Paysafe est le seul acteur à voir ses revenus baisser légèrement (-0,2 %). Dans son rapport annuel, il explique ce recul par la cession de Paysafe Direct LLC, son activité de traitement des paiements liés au marketing direct, à KORT Payments, en février 2025. “Il s’agit d’une avancée significative pour améliorer nos performances financières, en éliminant une source de revenus en déclin et non stratégique, tout en réduisant considérablement l’exposition de Paysafe aux secteurs à haut risque”, expliquait en février 2025 John Crawford, CFO de la société.

Datajournaliste au sein du groupe mind. Ex-cheffe de rubrique Investissement chez mind Fintech.