
-

Banque Hottinguer
-

Adrien Choquet
Partner Banque Hottinguer depuis juillet 2022
- Les levées de fonds et opérations de fusion-acquisition sont en recul en 2025 par rapport à 2024.
- Les fonds de continuation offrent une respiration aux capitaux-risqueurs entrés au capital de fintech vers 2021, au moment du pic des valorisations.
- En 2026, les spécialistes s’attendent à une consolidation sur le marché des plateformes de gestion financière et des ERP comptables.
Contexte
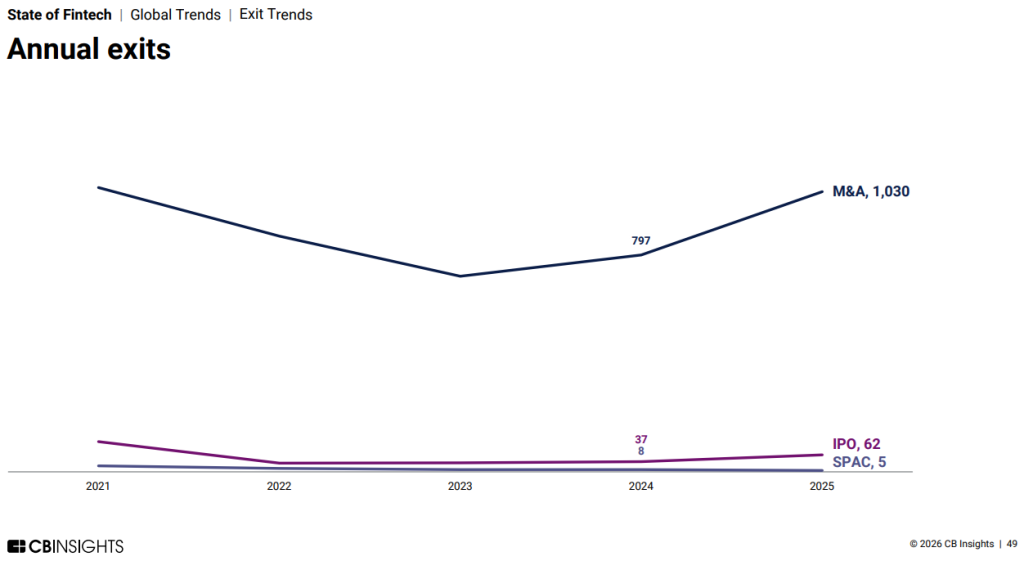
Le marché mondial de la fintech a retrouvé des couleurs en 2025. Après trois années de baisse des financements en equity, 52,7 milliards de dollars ont été fléchés vers les start-up du secteur financier en 2025, contre 38,9 milliards en 2024, soit une hausse de 35 %, selon le rapport annuel de CB Insights. Côté exits, l’étude montre que la dynamique entamée en 2024 se poursuit et retrouve des niveaux proches du pic de 2021, soit plus d’un millier de sorties (via du M&A, des IPO ou des Spac).
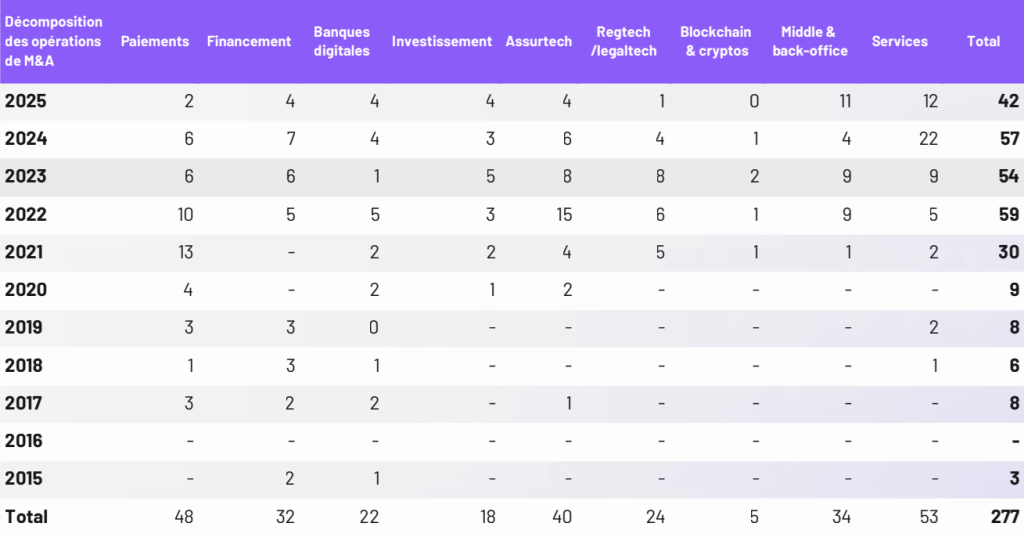
Toutefois, cette reprise mondiale n’a pas (encore) gagné la France. “Après un rebond en 2024, le financement de la fintech française se contracte à nouveau en 2025, avec 1,07 milliard d’euros levés, soit un recul de 22 % par rapport à l’année précédente (1,37 milliard d’euros)”, révélait L’Observatoire de la fintech dans son rapport “L’Année de la fintech”. Quant aux opérations de fusion-acquisition, l’Observatoire en a recensé 42 en 2025, contre 57 en 2024 (-26 %). “Tous secteurs confondus, le marché des sorties est un peu à l’arrêt en France. C’est la conséquence d’investisseurs entrés à des valorisations élevées il y a quelques années et d’un contexte d’instabilité politique”, analyse Franck Sebag, associé chez EY.
Pourquoi c’est important ?

Datajournaliste au sein du groupe mind. Ex-cheffe de rubrique Investissement chez mind Fintech.