
-
Ada Di Marzo
Associée, directrice générale France de Bain & Company depuis septembre 2018
- La mobilité bancaire progresse en France (4,1 % en 2026), au profit quasi-exclusif des néobanques et challengers, dont le gain net de clients en banque principale atteint +9,1 %/an sur trois ans. Ils sont désormais banque principale pour 9 % des Français avec les banques en ligne, contre 7 % en 2021.
- La fragmentation de la relation bancaire s’accélère : les Français ne détiennent plus que 64 % de leurs produits dans leur banque principale (-14 points depuis 2021), et plus de 50 % des nouvelles souscriptions se font ailleurs, notamment en épargne et investissement.
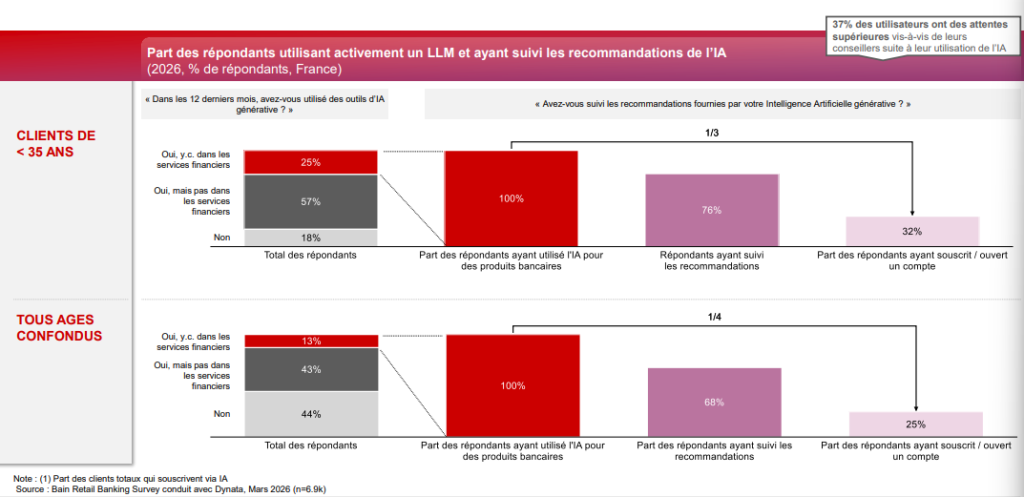
- Les LLM amplifient l’avantage des nouveaux entrants : 76 % des utilisateurs suivent leurs recommandations financières, et les néobanques y représentent 64 % des mentions contre 27 % pour les banques traditionnelles. Les établissements historiques doivent reprendre la main via une segmentation fine et l’IA relationnelle.
La mobilité bancaire s’est légèrement accentuée en France en 2026, selon l’étude annuelle sur les comportements clients dans la banque de détail de Bain & Company. 4,1 % des Français indiquent avoir changé de banque principale (+0,5 point), et la proportion atteint 7 % chez les 25-34 ans. Elle reste toutefois en deçà des pics enregistrés entre 2017 et 2021 (entre 4,1 % et 5,5 %).
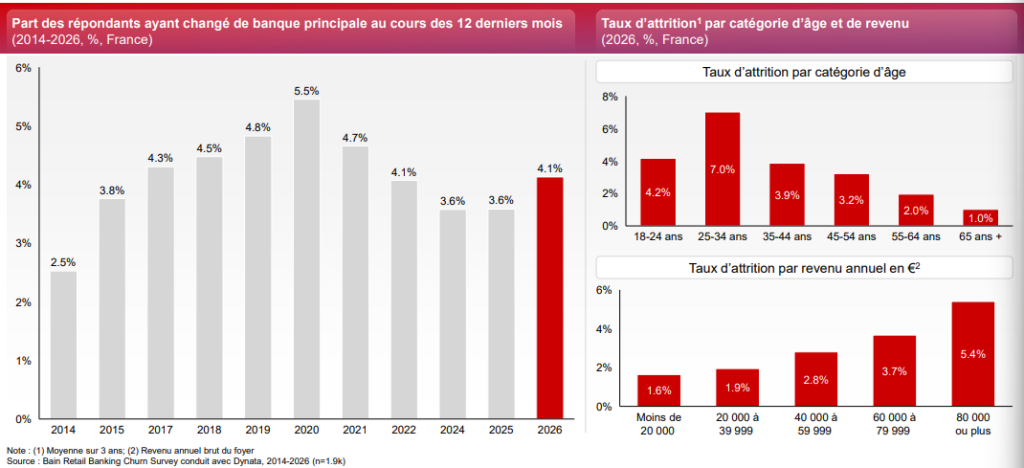
Comme les années précédentes, cette progression a avant tout profité aux challengers et néobanques, qui affichent un gain net annuel de clients en banque principale de 9,1 % en moyenne sur les trois dernières années, contre 2,7 % pour les banques en ligne, et entre -1,6 % et 2,5 % pour les banques traditionnelles.
Les challengers et néobanques sont désormais considérés comme banque principale par environ 3 % des Français, révèle l’étude. En englobant également les banques en ligne, la proportion atteint 9 % (contre 7 % en 2021). Après une première phase axée sur la croissance, ces acteurs ont déployé des stratégies de principalisation de leur base clients : services additionnels pour capter les flux (cashback, comptes rémunérés, abonnements premium) et élargissement de la gamme de produits.
64 % des produits sont détenus par la banque principale
Mais la notion de banque principale s’érode, comme le montrait déjà l’édition 2025 de cette étude, et la fragmentation de la relation continue de s’accélérer, en particulier chez les jeunes clients aisés. Les Français ne détiennent plus que 64 % de leurs produits financiers dans leur banque principale en 2026, soit -3 points en un an et -14 points depuis 2021.
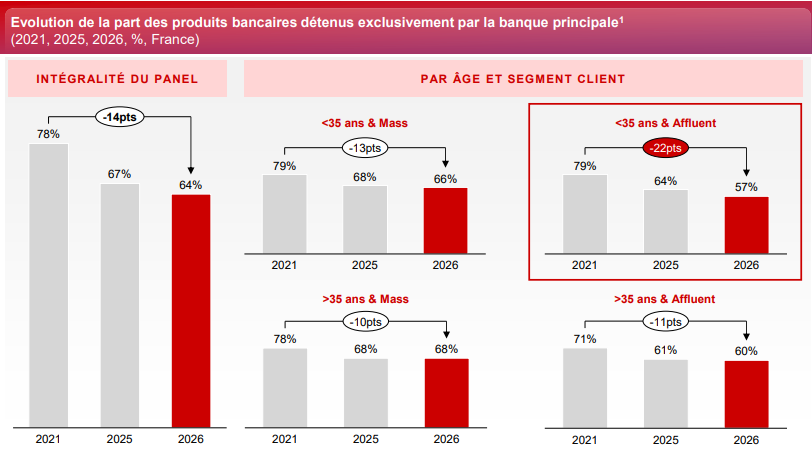
Le nombre de produits souscrits augmente — 1,3 produit par an et par client, contre 0,9 en 2021 — et plus de 50 % des souscriptions sont réalisées en dehors de la banque principale. La proportion est particulièrement élevée dans le domaine de l’investissement : 59 % pour les produits structurés, 57 % pour l’investissement immobilier et les plans d’épargne retraite (PER), 55 % pour les placements boursiers et financiers. Les crédits immobiliers et à la consommation restent majoritairement souscrits auprès de la banque principale, à respectivement 39 % et 45 %.
La multibancarisation progresse en parallèle. Parmi les 20 % de Français ayant ouvert un compte bancaire en 2025 — soit environ 10 millions de comptes—, 46 % souhaitaient disposer d’un compte supplémentaire, 30 % ont changé de banque et 24 % ont ouvert un premier compte.
Le taux de pénétration des nouveaux entrants continue d’augmenter
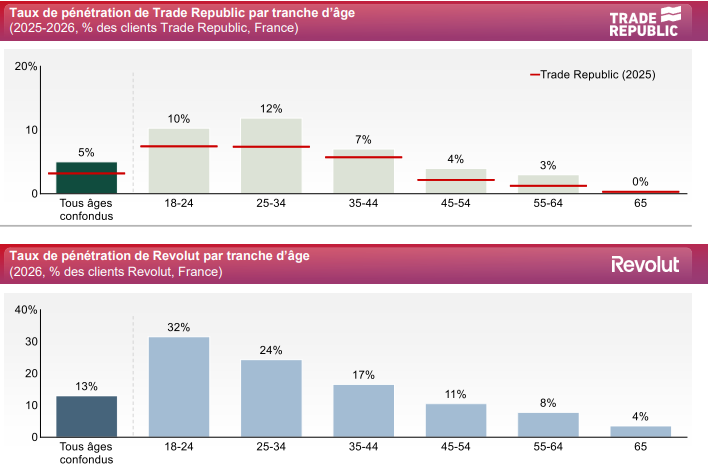
Sur la banque au quotidien, les challengers et néobanques sont utilisés par 24 % des Français en 2026, contre 11 % en 2025 et 3 % seulement en 2021. Sur le segment de l’épargne, le taux de pénétration atteint 13 % en 2026 (contre 8 % en 2025 et 1 % en 2021). Les taux culminent chez les jeunes : Revolut touche 32 % des 18-24 ans, Trade Republic 12 % des 25 – 34 ans.
Les LLM jouent un rôle de prescription
La montée en puissance des LLM pourrait amplifier cette dynamique. L’étude de Bain & Company souligne en effet que ces outils exercent un fort effet de prescription et que les nouveaux entrants y sont mieux référencés que les établissements traditionnels.
Chez les moins de 35 ans, 25 % indiquent avoir utilisé un LLM pour des sujets liés aux services financiers, contre 13 % dans la population générale. Parmi eux, 76 % ont suivi ses recommandations et 32 % ont souscrit un produit ou ouvert un compte.
Les banques en ligne et néobanques sont pour l’instant mieux positionnées dans les réponses des LLM. Selon une analyse de Trajaan relayée par Bain & Company, réalisée sur une centaine de prompts soumis à ChatGPT, Gemini, Perplexity et Claude, les banques traditionnelles ne représentent que 27 % des mentions, contre 38 % pour les banques en ligne et 26 % pour les challengers et fintech.
Segmenter et faire de l’IA un avantage relationnel
Face à l’accélération de la fragmentation et au basculement des flux vers les nouveaux entrants, les établissements traditionnels doivent “reprendre la main sur les flux du quotidien et sur l’épargne, avec une forte relance de la conquête, notamment sur les jeunes”, appelle Julien Bet, associé chez Bain & Company. “Les banques vont devoir repenser l’approche relationnelle en mettant en place des modèles plus segmentés – pas seulement selon l’âge ou le patrimoine – prévient de son côté Ada di Marzo, associée senior. Elles doivent aussi comprendre comment faire de l’IA un avantage relationnel qui complémente l’existant.”

Depuis 2021, je suis la rédactrice en chef ajointe de mind Fintech. J’anime régulièrement des tables rondes, débats et clubs d’experts, à la fois pour mind Fintech ou lors d’événements externes.